Terceira reportagem da série “Amapá 2027: para onde vai o dinheiro” mostra queda na previsão de financiamentos e aumento dos juros da dívida; valores comparam o orçamento inicial de 2026 com a proposta original para 2027.
A proposta orçamentária do Amapá para 2027 prevê R$ 858,44 milhões no grupo de investimentos, redução de R$ 342,32 milhões diante dos R$ 1,20 bilhão previstos inicialmente para 2026. A queda nominal de 28,51% ocorre enquanto o orçamento total cresce 8,43% e chega a R$ 13,47 bilhões.
O contraste é o foco desta terceira reportagem da série especial do Luis Eduardo Notícias. Depois do panorama geral e da Educação, o levantamento examina os recursos para ampliar e renovar a estrutura pública, as fontes de financiamento e os pagamentos da dívida estadual.
Infraestrutura e Transporte têm redução nas dotações
Entre as unidades com redução estão a Secretaria de Estado da Infraestrutura e a Secretaria de Estado do Transporte. Na Infraestrutura, a dotação própria passa de R$ 554,33 milhões para R$ 273,77 milhões, recuo de 50,61%. No Transporte, cai de R$ 419,65 milhões para R$ 265,73 milhões, diminuição de 36,68%.
O recorte precisa ser explicitado. Quando se inclui a Companhia de Água e Esgoto do Amapá no conjunto do órgão Infraestrutura, a queda é de 45,83%, porque a dotação da companhia aumenta. Os números da secretaria e do conjunto não são intercambiáveis.
O grupo de investimentos também não corresponde apenas às duas secretarias: reúne despesas dessa natureza em diferentes áreas do Estado. Da mesma forma, a dotação global de uma secretaria pode incluir despesas de funcionamento, além das obras e aquisições.
Os principais valores em comparação
| Indicador | 2026 | Proposta 2027 |
|---|---|---|
| Investimentos | R$ 1.200,75 mi | R$ 858,44 mi |
| Operações de crédito | R$ 678,64 mi | R$ 201,91 mi |
| Transferências de capital | R$ 203,17 mi | R$ 403,93 mi |
| Juros e encargos da dívida | R$ 147,78 mi | R$ 290,42 mi |
| Amortização da dívida | R$ 381,06 mi | R$ 356,24 mi |
Financiamentos diminuem; transferências de capital aumentam
O demonstrativo de receitas oferece outro elemento para a análise. A entrada prevista por operações de crédito cai de R$ 678,64 milhões para R$ 201,91 milhões, redução de 70,25%. Já as transferências de capital avançam de R$ 203,17 milhões para R$ 403,93 milhões.
São movimentos relevantes para entender as fontes de financiamento de obras e equipamentos. Entretanto, os quadros consolidados não demonstram uma relação direta entre cada fonte e cada redução, nem identificam quais obras poderão ser afetadas.
Na mensagem que acompanha o projeto, o Executivo apresenta como objetivos a continuidade dos serviços e a conclusão de investimentos em andamento. Confirmar como essas prioridades se distribuem exige examinar projetos, contratos e cronogramas, além das dotações globais.
Obras em andamento ajudam a contextualizar a comparação
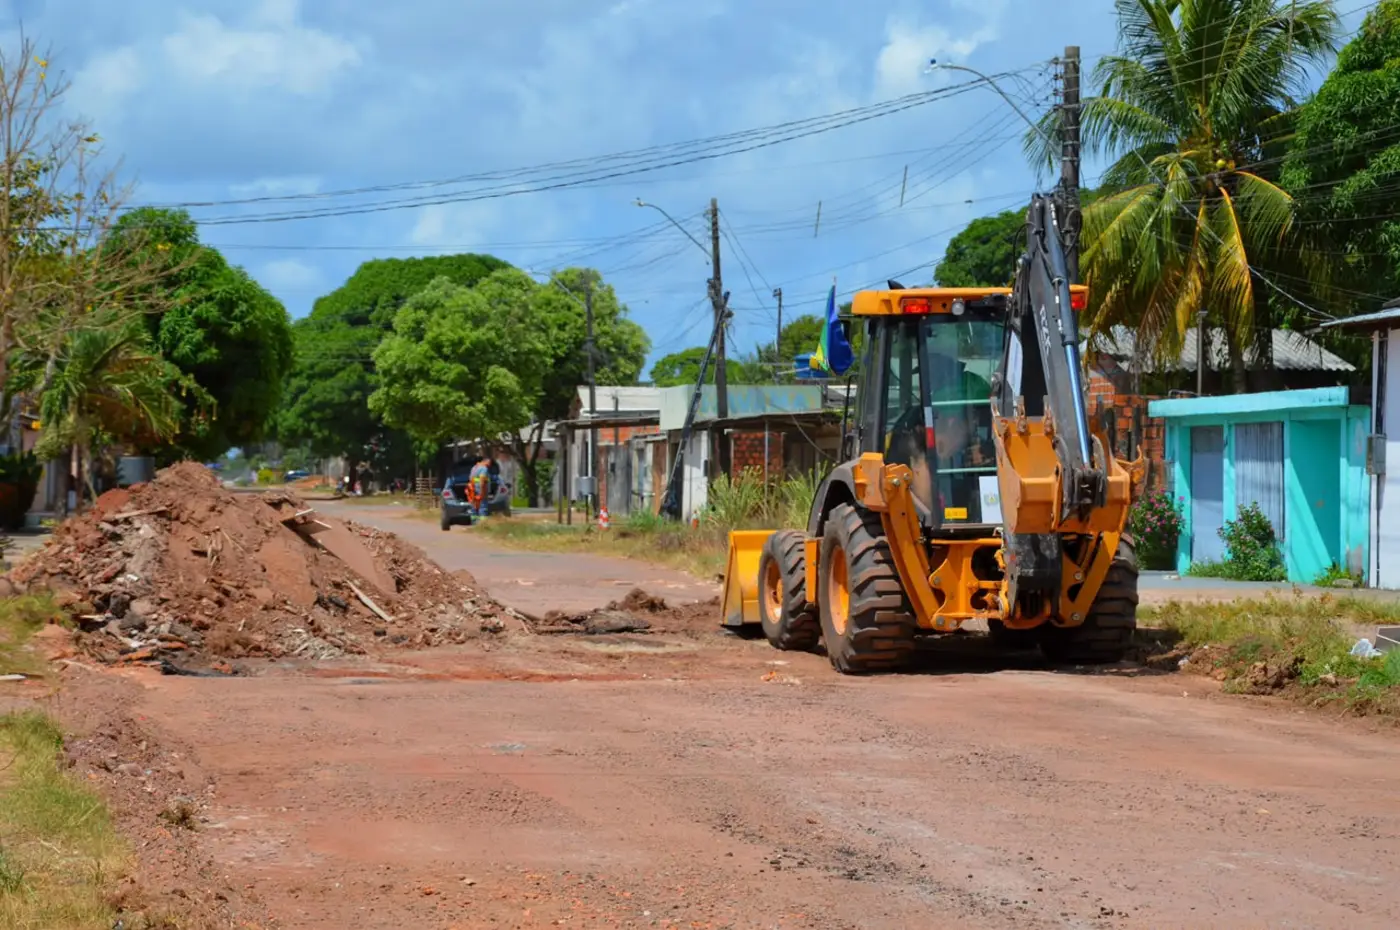
Em divulgação de 18 de setembro, o Governo do Amapá informou que o cronograma de pavimentação nos bairros Brasil Novo e Novo Buritizal, em Macapá, abrangia 45 vias e mais de 18 quilômetros. Naquela data, a gestão relatava 11 vias concluídas no Novo Buritizal e quatro no Brasil Novo, com outras intervenções ainda previstas ou em execução.
O registro mostra a existência de frentes de serviço em 2026, mas não esclarece quanto cada uma receberá em 2027. As fotografias que ilustram esta reportagem são de arquivo e não demonstram paralisação ou cancelamento dessas obras.
Juros quase dobram, mas o serviço total da dívida não
Os juros e encargos da dívida passam de R$ 147,78 milhões para R$ 290,42 milhões, alta de 96,53%. A amortização, que corresponde ao pagamento do principal, recua de R$ 381,06 milhões para R$ 356,24 milhões.
Somadas, as duas parcelas crescem de R$ 528,84 milhões para R$ 646,67 milhões, aumento de 22,28%. Portanto, a previsão de juros quase dobra, mas o serviço total da dívida não.
Os demonstrativos consolidados não esclarecem, por si, quais contratos, taxas ou cronogramas explicam o aumento dos juros. Também não permitem concluir que a redução da receita prevista de financiamentos seja a causa direta da queda em cada secretaria.
O que os números permitem concluir
Os dados comparam previsões iniciais, não o gasto efetivo de 2026 com o de 2027. Tampouco permitem concluir, isoladamente, que haverá paralisação de obras ou deterioração fiscal. A análise utiliza o texto original do Projeto de Lei nº 0040/26-GEA, encaminhado pela Mensagem nº 060/26-GEA, e a lei orçamentária inicial de 2026.
Na consulta ao registro legislativo em 22 de outubro, a página do projeto apresentava movimentações de leitura, sem aprovação final registrada. O próprio sistema da Assembleia informa que está em migração e pode não refletir atualizações em tempo real. Os valores apresentados são os da proposta original e poderão mudar durante a análise legislativa e a execução orçamentária.
Para identificar os efeitos sobre a população, será necessário acompanhar quais projetos terão recursos, o estágio das obras, as fontes disponíveis e os prazos de entrega. A redução de uma dotação global, sozinha, não informa qual serviço será mantido, concluído ou alterado.
Esta é a terceira reportagem da série “Amapá 2027: para onde vai o dinheiro”. Todos os percentuais são nominais, sem correção pela inflação. Valores arredondados podem apresentar pequenas diferenças nas somas. A próxima reportagem examinará o orçamento da Saúde.